Domain vsww.de kaufen?
Wir ziehen mit dem Projekt
vsww.de um.
Sind Sie am Kauf der Domain
vsww.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain vsww.de kaufen?
Ist Bilanzgewinn Eigenkapital?
Ist Bilanzgewinn Eigenkapital? Der Bilanzgewinn ist ein Teil des Eigenkapitals eines Unternehmens, der aus den erwirtschafteten Gewinnen resultiert. Er wird in der Bilanz auf der Passivseite ausgewiesen und erhöht somit das Eigenkapital. Der Bilanzgewinn wird in der Regel aus dem Jahresüberschuss gebildet, der nach Abzug aller Aufwendungen und Steuern verbleibt. Somit ist der Bilanzgewinn eine wichtige Kennzahl für die finanzielle Gesundheit eines Unternehmens und trägt zur Stärkung des Eigenkapitals bei. **
Ist der Bilanzgewinn Eigenkapital?
Der Bilanzgewinn ist ein Teil des Eigenkapitals eines Unternehmens. Er entsteht, wenn die Gewinne eines Unternehmens nicht ausgeschüttet, sondern einbehalten werden. Somit erhöht der Bilanzgewinn das Eigenkapital des Unternehmens. Er wird in der Bilanz auf der Passivseite ausgewiesen und trägt zur Stärkung der finanziellen Basis des Unternehmens bei. Der Bilanzgewinn kann für zukünftige Investitionen genutzt werden oder dazu dienen, die Eigenkapitalbasis des Unternehmens zu festigen. Insgesamt ist der Bilanzgewinn also ein wichtiger Bestandteil des Eigenkapitals eines Unternehmens. **

Ähnliche Suchbegriffe für Bilanzgewinn
Top-Angebote
Produkte zum Begriff Bilanzgewinn:
-
Bosch Professional Kit belt 93, GWT 2, GWT 4, 2x holder 1600A0265P Handwerker, Heimwerker Werkzeug-GürtelDies ist das perfekte Werkzeuggürtel-Set für alle, die auf der Baustelle nicht ihre wertvolle Zeit mit Werkzeugsuche verschwenden wollen. Das gepolsterte Gürtelfutter sorgt für einen ergonomischen Sitz und zusätzlichen Komfort. Die zwei Gürteltaschen GWT 2 und GWT 4 bieten gut durchdachte Fächer für einen leichten Zugriff und eine individuelle Werkzeugorganisation. Durch das intelligente Design lassen sich alle ProClick Holder und Gürteltaschen schnell und einfach befestigen. Mit diesem Set sind alle notwendigen Werkzeuge immer zur Hand. Dank des strapazierfähigen Polyesters 1000D ist die robuste Tasche stichsicher. Das Bosch Professional ProClick System bietet eine einfache Möglichkeit, ProClick-Gürteltaschen am Gürtel zu befestigen, sie zu wechseln und zu verstellen, ohne den Gürtel abnehmen zu müssen.87,93 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Gedichte-WerkstattGedichte-Werkstatt , So machen Sie Lyrik zum Erlebnis! Mit Worten davonfliegen! In der Gedichte-Werkstatt nähern sich die Kinder lyrischen Texten und lernen sie durch vielfältige, interessante Aufgabenstellungen besser zu verstehen. Die Anregungen zum freien Schreiben von Gedichten wecken die Kreativität und Fantasie der Kinder. Die Schüler dichten nach einem Cluster, stellen ein Gedicht pantomimisch nach oder begleiten ein Gedicht mit Musik. Der Band enthält 28 unterschiedliche methodische Zugangsweisen für einen produktiven, spielerischen Umgang mit Gedichten, die sowohl in offenen Unterrichtsformen als auch bei der Arbeit im Klassenverband ohne großen Aufwand einsetzbar sind. Auch für die sonderpädagogische Förderung geeignet! , Zündkabel & Zündkabelstecker > Elektrik & Zündungen , Auflage: Nachdruck, Erscheinungsjahr: 202110, Produktform: Kartoniert, Beilage: Broschüre klebegebunden, Titel der Reihe: Bergedorfer Unterrichtsideen##, Auflage: 21012, Auflage/Ausgabe: Nachdruck, Seitenzahl/Blattzahl: 100, Keyword: 2. bis 4. Klasse; Deutsch; Grundschule; Lektüre und Lesetexte, Fachschema: Deutsch / Lehrermaterial~Lyrik / Lehrermaterial~Didaktik~Unterricht / Didaktik, Bildungsmedien Fächer: Deutsch/ Kommunikation~Didaktik und Methodik, Fachkategorie: Lyrik, Poesie~Schule und Lernen: Erstspracherwerb~Unterricht und Didaktik: Religion~Didaktische Kompetenz und Lehrmethoden, Sprache: Deutsch, Bildungszweck: für den Primarbereich, Warengruppe: HC/Schulbücher/Unterrichtsmat./Lehrer, Fachkategorie: Unterrichtsmaterialien, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Persen Verlag i.d. AAP, Verlag: Persen Verlag i.d. AAP, Verlag: Persen Verlag in der AAP Lehrerwelt GmbH, Länge: 297, Breite: 207, Höhe: 7, Gewicht: 310, Produktform: Kartoniert, Genre: Schule und Lernen, Genre: Schule und Lernen, Vorgänger: A27029930 A4634282, Vorgänger EAN: 9783893588473, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0014, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, Unterkatalog: Schulbuch, WolkenId: 178522628,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Was versteht man unter Bilanzgewinn?
Was versteht man unter Bilanzgewinn? Der Bilanzgewinn ist der Gewinn, den ein Unternehmen in einem Geschäftsjahr erzielt hat und der in der Bilanz ausgewiesen wird. Er setzt sich aus dem Jahresüberschuss abzüglich des Verlustvortrags und zuzüglich etwaiger Gewinnvorträge zusammen. Der Bilanzgewinn ist somit ein wichtiger Bestandteil der Eigenkapitalstruktur eines Unternehmens und kann entweder ausgeschüttet oder einbehalten werden, um das Eigenkapital zu stärken. Er dient auch als Grundlage für die Gewinnausschüttung an die Aktionäre und die Bildung von Rücklagen. **
-
Wie berechnet man den Bilanzgewinn?
Der Bilanzgewinn wird in der Regel am Ende eines Geschäftsjahres berechnet. Dazu werden die Erträge und Aufwendungen des Unternehmens gegenübergestellt. Zunächst werden die Erträge, wie beispielsweise Umsatzerlöse, Zinserträge und sonstige betriebliche Erträge, summiert. Anschließend werden die Aufwendungen, wie beispielsweise Personalkosten, Materialkosten, Zinsaufwendungen und Abschreibungen, summiert. Der Bilanzgewinn ergibt sich dann aus der Differenz zwischen den Erträgen und den Aufwendungen. Dieser Gewinn kann entweder ausgeschüttet oder einbehalten und in die Rücklagen des Unternehmens eingestellt werden. **
-
Wann muss Bilanzgewinn ausgewiesen werden?
Der Bilanzgewinn muss in der Bilanz ausgewiesen werden, wenn das Unternehmen am Ende des Geschäftsjahres einen Gewinn erwirtschaftet hat. Dieser Gewinn wird in der Gewinn- und Verlustrechnung ermittelt und anschließend in die Bilanz übertragen. Der Bilanzgewinn zeigt den Anteil des Gewinns, der den Eigentümern des Unternehmens gehört und nicht als Rücklage oder für andere Zwecke verwendet wird. Die Ausweisung des Bilanzgewinns ist wichtig, um Transparenz über die finanzielle Situation des Unternehmens zu schaffen und den Anteilseignern Informationen über ihre finanzielle Beteiligung zu geben. Unternehmen müssen den Bilanzgewinn gemäß den gesetzlichen Vorschriften und den Grundsätzen ordnungsgemäßer Buchführung korrekt ausweisen. **
-
Was sagt der Bilanzgewinn aus?
Der Bilanzgewinn gibt an, wie viel Gewinn ein Unternehmen in einem bestimmten Zeitraum erwirtschaftet hat. Er ist das Ergebnis aus der Differenz zwischen den Erträgen und den Aufwendungen eines Unternehmens. Der Bilanzgewinn wird in der Bilanz als Eigenkapital ausgewiesen und kann entweder ein positives oder ein negatives Ergebnis sein. Ein positiver Bilanzgewinn zeigt an, dass das Unternehmen profitabel ist und Gewinne erwirtschaftet hat, während ein negativer Bilanzgewinn darauf hinweist, dass das Unternehmen Verluste gemacht hat. Der Bilanzgewinn ist somit ein wichtiger Indikator für die finanzielle Gesundheit und Leistungsfähigkeit eines Unternehmens. **
Sind Jahresüberschuss und Bilanzgewinn identisch?
Nein, Jahresüberschuss und Bilanzgewinn sind nicht identisch. Der Jahresüberschuss ist der Gewinn, den ein Unternehmen in einem Geschäftsjahr erwirtschaftet hat, nach Abzug aller Kosten und Steuern. Der Bilanzgewinn hingegen ist der Gewinn, der in der Bilanz des Unternehmens ausgewiesen wird und als Eigenkapital in der Bilanz verbleibt oder als Gewinnausschüttung an die Eigentümer verteilt wird. **
Wie kommt man auf den Bilanzgewinn?
Der Bilanzgewinn ergibt sich aus der Differenz zwischen den Erträgen und den Aufwendungen eines Unternehmens innerhalb eines Geschäftsjahres. Um auf den Bilanzgewinn zu kommen, müssen die Einnahmen, wie beispielsweise Umsatzerlöse, Zinserträge oder sonstige betriebliche Erträge, von den Ausgaben, wie beispielsweise Materialkosten, Personalkosten, Mieten und Abschreibungen, abgezogen werden. Wenn die Erträge die Aufwendungen übersteigen, spricht man von einem Bilanzgewinn. Dieser kann dann entweder einbehalten und für zukünftige Investitionen genutzt oder an die Anteilseigner ausgeschüttet werden. Letztendlich wird der Bilanzgewinn in der Gewinn- und Verlustrechnung des Unternehmens ausgewiesen. **
Top-Angebote
Produkte zum Begriff Bilanzgewinn:
-
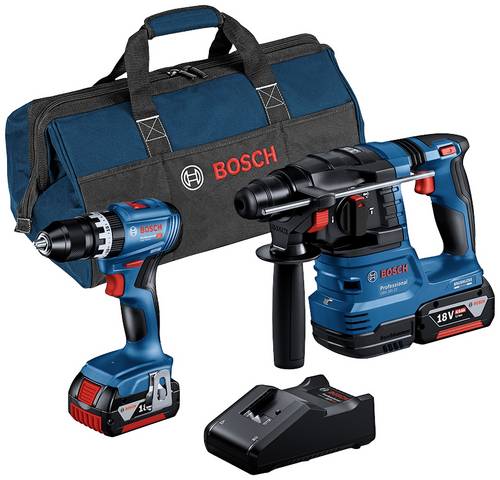
Bosch Professional 108, GWT 2, GWT 4, 2x 1600A0265R Heimwerker, Handwerker Werkzeug-Gürteltasche unbestückt SetDies ist das perfekte Werkzeuggürtel-Set für alle, die auf der Baustelle nicht ihre wertvolle Zeit mit Werkzeugsuche verschwenden wollen. Das gepolsterte Gürtelfutter sorgt für einen ergonomischen Sitz und zusätzlichen Komfort. Die zwei Gürteltaschen GWT 2 und GWT 4 bieten gut durchdachte Fächer für einen leichten Zugriff und eine individuelle Werkzeugorganisation. Durch das intelligente Design lassen sich alle ProClick Holder und Gürteltaschen schnell und einfach befestigen.85,00 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
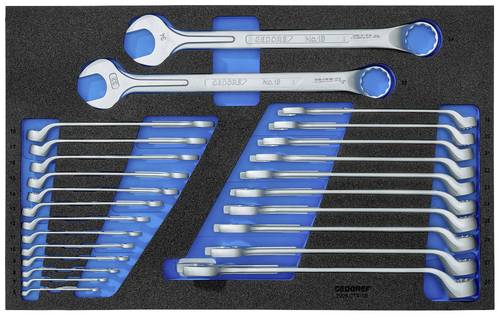
Gedore 2005 CT4-1B Werkzeugset Heimwerker, HandwerkerDurch Kraftrippe verstärkter Schaft an der Maulseite ermöglicht höchste Drehmomente. Mit UD-Profil für schonende Kraftübertragung. Ring gekröpft und 10° abgewinkelt. Zur Betätigung von versenkten oder tiefliegenden Muttern und Schrauben. Mit Check-Tool Einlage für das schnelle Erkennen von fehlendem Werkzeug. Besonders geeignet für Arbeiten in sensiblen Bereichen, in denen sichergestellt werden muss, dass kein Werkzeug zurückbleibt. Unterlage blau, Oberlage schwarz, blau signalisiert fehlendes Werkzeug. Griffmulden erleichtern das Herausnehmen des Werkzeuges497,32 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bosch Professional Kit belt 93, GWT 2, GWT 4, 2x holder 1600A0265P Handwerker, Heimwerker Werkzeug-GürtelDies ist das perfekte Werkzeuggürtel-Set für alle, die auf der Baustelle nicht ihre wertvolle Zeit mit Werkzeugsuche verschwenden wollen. Das gepolsterte Gürtelfutter sorgt für einen ergonomischen Sitz und zusätzlichen Komfort. Die zwei Gürteltaschen GWT 2 und GWT 4 bieten gut durchdachte Fächer für einen leichten Zugriff und eine individuelle Werkzeugorganisation. Durch das intelligente Design lassen sich alle ProClick Holder und Gürteltaschen schnell und einfach befestigen. Mit diesem Set sind alle notwendigen Werkzeuge immer zur Hand. Dank des strapazierfähigen Polyesters 1000D ist die robuste Tasche stichsicher. Das Bosch Professional ProClick System bietet eine einfache Möglichkeit, ProClick-Gürteltaschen am Gürtel zu befestigen, sie zu wechseln und zu verstellen, ohne den Gürtel abnehmen zu müssen.87,93 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Gedichte-WerkstattGedichte-Werkstatt , So machen Sie Lyrik zum Erlebnis! Mit Worten davonfliegen! In der Gedichte-Werkstatt nähern sich die Kinder lyrischen Texten und lernen sie durch vielfältige, interessante Aufgabenstellungen besser zu verstehen. Die Anregungen zum freien Schreiben von Gedichten wecken die Kreativität und Fantasie der Kinder. Die Schüler dichten nach einem Cluster, stellen ein Gedicht pantomimisch nach oder begleiten ein Gedicht mit Musik. Der Band enthält 28 unterschiedliche methodische Zugangsweisen für einen produktiven, spielerischen Umgang mit Gedichten, die sowohl in offenen Unterrichtsformen als auch bei der Arbeit im Klassenverband ohne großen Aufwand einsetzbar sind. Auch für die sonderpädagogische Förderung geeignet! , Zündkabel & Zündkabelstecker > Elektrik & Zündungen , Auflage: Nachdruck, Erscheinungsjahr: 202110, Produktform: Kartoniert, Beilage: Broschüre klebegebunden, Titel der Reihe: Bergedorfer Unterrichtsideen##, Auflage: 21012, Auflage/Ausgabe: Nachdruck, Seitenzahl/Blattzahl: 100, Keyword: 2. bis 4. Klasse; Deutsch; Grundschule; Lektüre und Lesetexte, Fachschema: Deutsch / Lehrermaterial~Lyrik / Lehrermaterial~Didaktik~Unterricht / Didaktik, Bildungsmedien Fächer: Deutsch/ Kommunikation~Didaktik und Methodik, Fachkategorie: Lyrik, Poesie~Schule und Lernen: Erstspracherwerb~Unterricht und Didaktik: Religion~Didaktische Kompetenz und Lehrmethoden, Sprache: Deutsch, Bildungszweck: für den Primarbereich, Warengruppe: HC/Schulbücher/Unterrichtsmat./Lehrer, Fachkategorie: Unterrichtsmaterialien, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Persen Verlag i.d. AAP, Verlag: Persen Verlag i.d. AAP, Verlag: Persen Verlag in der AAP Lehrerwelt GmbH, Länge: 297, Breite: 207, Höhe: 7, Gewicht: 310, Produktform: Kartoniert, Genre: Schule und Lernen, Genre: Schule und Lernen, Vorgänger: A27029930 A4634282, Vorgänger EAN: 9783893588473, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0014, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, Unterkatalog: Schulbuch, WolkenId: 178522628,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Bilanzgewinn Eigenkapital?
Ist Bilanzgewinn Eigenkapital? Der Bilanzgewinn ist ein Teil des Eigenkapitals eines Unternehmens, der aus den erwirtschafteten Gewinnen resultiert. Er wird in der Bilanz auf der Passivseite ausgewiesen und erhöht somit das Eigenkapital. Der Bilanzgewinn wird in der Regel aus dem Jahresüberschuss gebildet, der nach Abzug aller Aufwendungen und Steuern verbleibt. Somit ist der Bilanzgewinn eine wichtige Kennzahl für die finanzielle Gesundheit eines Unternehmens und trägt zur Stärkung des Eigenkapitals bei. **
-
Ist der Bilanzgewinn Eigenkapital?
Der Bilanzgewinn ist ein Teil des Eigenkapitals eines Unternehmens. Er entsteht, wenn die Gewinne eines Unternehmens nicht ausgeschüttet, sondern einbehalten werden. Somit erhöht der Bilanzgewinn das Eigenkapital des Unternehmens. Er wird in der Bilanz auf der Passivseite ausgewiesen und trägt zur Stärkung der finanziellen Basis des Unternehmens bei. Der Bilanzgewinn kann für zukünftige Investitionen genutzt werden oder dazu dienen, die Eigenkapitalbasis des Unternehmens zu festigen. Insgesamt ist der Bilanzgewinn also ein wichtiger Bestandteil des Eigenkapitals eines Unternehmens. **
-
Was versteht man unter Bilanzgewinn?
Was versteht man unter Bilanzgewinn? Der Bilanzgewinn ist der Gewinn, den ein Unternehmen in einem Geschäftsjahr erzielt hat und der in der Bilanz ausgewiesen wird. Er setzt sich aus dem Jahresüberschuss abzüglich des Verlustvortrags und zuzüglich etwaiger Gewinnvorträge zusammen. Der Bilanzgewinn ist somit ein wichtiger Bestandteil der Eigenkapitalstruktur eines Unternehmens und kann entweder ausgeschüttet oder einbehalten werden, um das Eigenkapital zu stärken. Er dient auch als Grundlage für die Gewinnausschüttung an die Aktionäre und die Bildung von Rücklagen. **
-
Wie berechnet man den Bilanzgewinn?
Der Bilanzgewinn wird in der Regel am Ende eines Geschäftsjahres berechnet. Dazu werden die Erträge und Aufwendungen des Unternehmens gegenübergestellt. Zunächst werden die Erträge, wie beispielsweise Umsatzerlöse, Zinserträge und sonstige betriebliche Erträge, summiert. Anschließend werden die Aufwendungen, wie beispielsweise Personalkosten, Materialkosten, Zinsaufwendungen und Abschreibungen, summiert. Der Bilanzgewinn ergibt sich dann aus der Differenz zwischen den Erträgen und den Aufwendungen. Dieser Gewinn kann entweder ausgeschüttet oder einbehalten und in die Rücklagen des Unternehmens eingestellt werden. **
Ähnliche Suchbegriffe für Bilanzgewinn
-
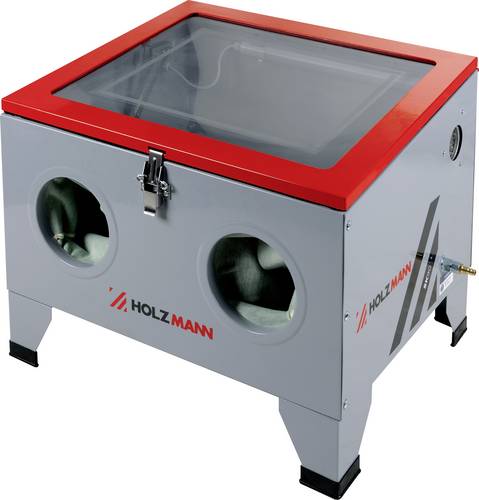
Holzmann Maschinen SK90_230V Werkstatt SandstrahlkabineDie HOLZMANN Sandstrahlkabine SK90 ist die kompakteste im Sortiment mit 90 Liter Kabinenvolumen und einer max. Gitterbeladung von 5 kg lassen sich bereits eine Menge Teile bearbeiten.122,02 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Wann muss Bilanzgewinn ausgewiesen werden?
Der Bilanzgewinn muss in der Bilanz ausgewiesen werden, wenn das Unternehmen am Ende des Geschäftsjahres einen Gewinn erwirtschaftet hat. Dieser Gewinn wird in der Gewinn- und Verlustrechnung ermittelt und anschließend in die Bilanz übertragen. Der Bilanzgewinn zeigt den Anteil des Gewinns, der den Eigentümern des Unternehmens gehört und nicht als Rücklage oder für andere Zwecke verwendet wird. Die Ausweisung des Bilanzgewinns ist wichtig, um Transparenz über die finanzielle Situation des Unternehmens zu schaffen und den Anteilseignern Informationen über ihre finanzielle Beteiligung zu geben. Unternehmen müssen den Bilanzgewinn gemäß den gesetzlichen Vorschriften und den Grundsätzen ordnungsgemäßer Buchführung korrekt ausweisen. **
-
Was sagt der Bilanzgewinn aus?
Der Bilanzgewinn gibt an, wie viel Gewinn ein Unternehmen in einem bestimmten Zeitraum erwirtschaftet hat. Er ist das Ergebnis aus der Differenz zwischen den Erträgen und den Aufwendungen eines Unternehmens. Der Bilanzgewinn wird in der Bilanz als Eigenkapital ausgewiesen und kann entweder ein positives oder ein negatives Ergebnis sein. Ein positiver Bilanzgewinn zeigt an, dass das Unternehmen profitabel ist und Gewinne erwirtschaftet hat, während ein negativer Bilanzgewinn darauf hinweist, dass das Unternehmen Verluste gemacht hat. Der Bilanzgewinn ist somit ein wichtiger Indikator für die finanzielle Gesundheit und Leistungsfähigkeit eines Unternehmens. **
-
Sind Jahresüberschuss und Bilanzgewinn identisch?
Nein, Jahresüberschuss und Bilanzgewinn sind nicht identisch. Der Jahresüberschuss ist der Gewinn, den ein Unternehmen in einem Geschäftsjahr erwirtschaftet hat, nach Abzug aller Kosten und Steuern. Der Bilanzgewinn hingegen ist der Gewinn, der in der Bilanz des Unternehmens ausgewiesen wird und als Eigenkapital in der Bilanz verbleibt oder als Gewinnausschüttung an die Eigentümer verteilt wird. **
-
Wie kommt man auf den Bilanzgewinn?
Der Bilanzgewinn ergibt sich aus der Differenz zwischen den Erträgen und den Aufwendungen eines Unternehmens innerhalb eines Geschäftsjahres. Um auf den Bilanzgewinn zu kommen, müssen die Einnahmen, wie beispielsweise Umsatzerlöse, Zinserträge oder sonstige betriebliche Erträge, von den Ausgaben, wie beispielsweise Materialkosten, Personalkosten, Mieten und Abschreibungen, abgezogen werden. Wenn die Erträge die Aufwendungen übersteigen, spricht man von einem Bilanzgewinn. Dieser kann dann entweder einbehalten und für zukünftige Investitionen genutzt oder an die Anteilseigner ausgeschüttet werden. Letztendlich wird der Bilanzgewinn in der Gewinn- und Verlustrechnung des Unternehmens ausgewiesen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.